核心提示:卤味龙头ST绝味因未确认加盟门店装修业务收入,2017年至2021年累计少计营业收入超7亿元,2025年9月被证监会行政处罚并“戴帽”ST;2026年4月,公司经自查补缴税款及滞纳金合计约3.42亿元,这笔钱直接吞噬了其上市以来首次年度亏损的利润底线。收入“体外循环”的代价,究竟有多沉重?加盟企业又该如何守住收入确认与税务申报的合规底线?本文以绝味案为切入点,从税务师视角拆解加盟模式下的收入确认难点、自查补税处理逻辑与长效防控路径。
一、案情概要
绝味食品股份有限公司(证券代码:603517,证券简称:ST绝味)是国内卤味连锁龙头,长期以“加盟模式”为扩张核心,巅峰时期门店数量超过1.5万家。
2025年9月,绝味收到湖南证监局《行政处罚决定书》。经查,2017年至2021年间,绝味未确认加盟门店装修业务收入,导致年度报告少计营业收入,占对应年度披露营收的比例分别为5.48%、3.79%、2.20%、2.39%、1.64%,累计少计营收超7亿元。公司被责令改正、给予警告,并处以400万元罚款;董事长、财务总监、董事会秘书合计被罚450万元;股票简称由“绝味食品”变更为“ST绝味”。
2026年4月3日,绝味发布《关于补缴税款的公告》,称根据国家税收法律法规的相关要求开展涉税事项自查,需补缴税款及滞纳金合计34,203.82万元(约3.42亿元),截至公告披露日已全额缴纳完毕。这笔款项将计入2025年及2026年当期损益。
而据绝味2025年度业绩预告,公司预计归母净利润亏损1.6亿至2.2亿元——这是其自2017年上市以来的首次年度亏损。主营卖鸭脖的扣非净利润实际仍有7000万至1亿元盈利,但3.42亿元的补税支出,直接将账面拖入巨额亏损。
二、争议焦点与风险拆解:加盟企业普遍面临的三道“收入关”
绝味案并非偶发的个案,而是加盟业态结构性财税风险的集中暴露。结合本案,加盟企业普遍在以下三处“关口”存在隐患。
(一)加盟配套业务的“收入完整性”关
绝味踩的坑,恰恰是加盟模式最隐蔽的风险点——加盟配套业务的收入体外循环。
加盟总部与加盟商是相互独立的纳税主体,但二者之间往往存在品牌授权、食材供应、装修支持、设备采购等多重业务往来,资金链条长、核算口径复杂。总部为加盟商提供的装修、设备、服务等,只要是真实经营业务,就必须全额确认收入并如实申报,绝不能以“帮忙”“内部支持”等名义游离于核算体系之外。
绝味正是将加盟门店的装修业务收入排除在核算之外,才酿成了“五年隐匿7亿收入”的后果。
(二)不同业务、不同税率的“区分核算”关
加盟业务涉及多重收入类型,税务处理差异极大,必须分开核算、分开开票,否则存在从高适用税率的风险:
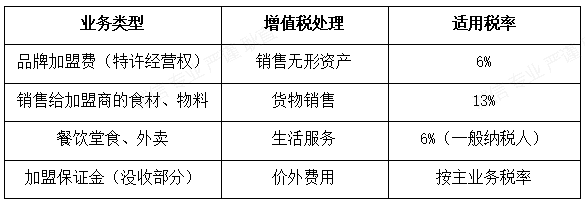
若将13%的货物销售混同按6%开票,一旦被稽查,将面临补税、滞纳金乃至罚款。
(三)公私账户收款与“账外收入”关
餐饮行业第一大涉税风险,是“个人微信、支付宝、银行卡收款不进对公账户”。在金税四期大数据比对下,收银系统、外卖平台后台与申报收入的差异几乎无处遁形——司法机关和税务机关通过资金流水“倒查”认定隐匿收入的做法,已在大量案例中获得支持。
三、自查补税:税务师必须把好的“三笔账”
绝味主动自查、全额补缴税款及滞纳金,本质上是用税收风险管理前置机制做了一次“低成本自救”。作为税务师,辅导客户自查补税时应重点把好三关。
账一:滞纳金——越早补缴越少
依据《税收征收管理法》第三十二条,未按期缴纳税款的,自滞纳税款之日起按日加收万分之五的滞纳金,且上不封顶。以3.42亿元为例,迟缴一天,滞纳金即达17.1万元。自查补缴的核心价值在于止损——越早处理,滞纳金越少。
账二:追征期——区分“失误”与“偷税”
依据《税收征收管理法》第五十二条:因计算错误等失误造成少缴税款的,追征期一般3年、特殊情况可延长至5年;但偷税、骗税、抗税不受追征期限制。本案涉及2017-2021年收入、跨度超5年,正是因其性质接近“隐匿收入”,才突破了一般追征期。这决定了企业自查的紧迫性——拖延只会让风险滚雪球。
账三:会计处理与汇算清缴
补缴以前年度税款的,应按企业会计准则作差错更正处理,涉及损益部分调整留存收益或当期损益。需特别提醒:补缴的税收滞纳金、罚款不得在企业所得税税前扣除,须在汇算清缴时作纳税调增(A105000表第19、20栏填报)。这是税务师辅导中极易遗漏、又常被税务系统“智能自检”标记的细节。
四、对税务师的启示:从“事后补缴”到“事前防控”
绝味案给财税从业者最大的启示,在于必须推动企业把合规从“补救”变成“前置”。建议税务师在服务餐饮连锁、加盟企业时,推动客户对照以下清单逐项自查:
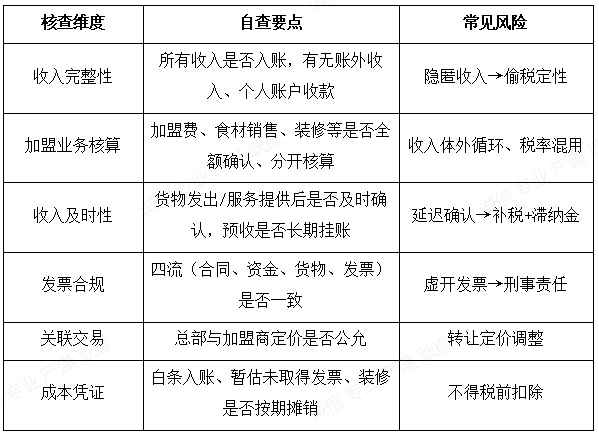
特别提醒:门店装修支出应按会计准则计入长期待摊费用,在受益期内摊销,不能一次性费用化——这一点在本案中颇具关联。
“收入不实、申报不全,后果自负”——这是绝味案最直白的裁判逻辑,也是对所有加盟模式企业的重要警示。
从资本市场的“万店之王”,到补税3.42亿、上市首亏、“ST”戴帽,绝味用一场持续五年的“收入隐身术”反噬,为整个行业上了一堂沉痛的财税课:
1.收入确认必须真实、完整、及时,这既是会计要求,更是税法底线。任何经营业务产生的收入,无论主营还是关联业务(如加盟店装修),都应按照会计准则及时、全额确认。不得以任何名义将收入游离于核算与申报体系之外。
2.税务自查要主动、要趁早,善用税收风险管理前置机制,争取从轻处理。主动自查补税是止损与争取从宽的关键。拖延只会让滞纳金与追征风险滚雪球。
3.内控合规不是成本,而是护城河,尤其在金税四期大数据监管日益严密的今天。应定期开展税务健康检查,将合规内化为制度。用规范的内控流程,把风险消灭在萌芽阶段。
对企业而言,与其费尽心机隐匿收入、逃避监管,不如踏踏实实建好账、缴好税。在税收法治日益完善的当下,合规经营才是加盟企业行稳致远的根本之道。
Copyright © 甘肃方正税务师事务所 2026 . All Rights Reserved 备案号:陇ICP备15002760号 |  甘公网安备 62010202001559号
地址:兰州市城关区庆阳路161号(南关什字民安大厦B塔8楼) TEL:0931-8106136 | 税管家
 联系我们
 QQ客服
 新浪微博
